Temps de lecture :
7 min
Comparatif des fournisseurs du pilier 3a
Depuis le lancement de la prévoyance liée via le pilier 3a en 1987, beaucoup de choses ont changé. Ce qui a commencé avec des comptes de prévoyance classiques auprès des banques s'est transformé dans les années 90 en fonds de prévoyance aux coûts de produit élevés. En 2017, la première solution sur application a enfin vu le jour. Aujourd'hui, tu as un choix immense à disposition et il est facile de s'y perdre. Mais attention: toutes les solutions ne sont pas attrayantes et le diable se cache souvent dans les détails. On t'aide à prendre la bonne décision et on te montre pourquoi findependent te propose l'offre la plus séduisante.
L'essentiel en bref
Le marché du pilier 3a offre certes de nombreuses options, mais tout ce qui brille n'est pas or.
Les plus grandes différences se situent au niveau des coûts totaux, de l'efficacité fiscale des fonds et des fonctionnalités de la solution.
Attention aux offres bon marché mais inefficaces qui utilisent des ETF, ou aux fonds de prévoyance traditionnels très chers.
findependent propose l'offre du pilier 3a la plus avantageuse parmi tous les fournisseurs qui misent sur une solution globale optimisée sur le plan fiscal et des coûts. Il te reste ainsi plus de rendement.
Table des matières
En bref: Le classement parmi les solutions optimisées
On sait ce que tu veux: une solution d'investissement de premier choix avec toutes les fonctionnalités au prix le plus bas.
Le graphique suivant compare les prix des stratégies standards des six meilleures offres du marché suisse:
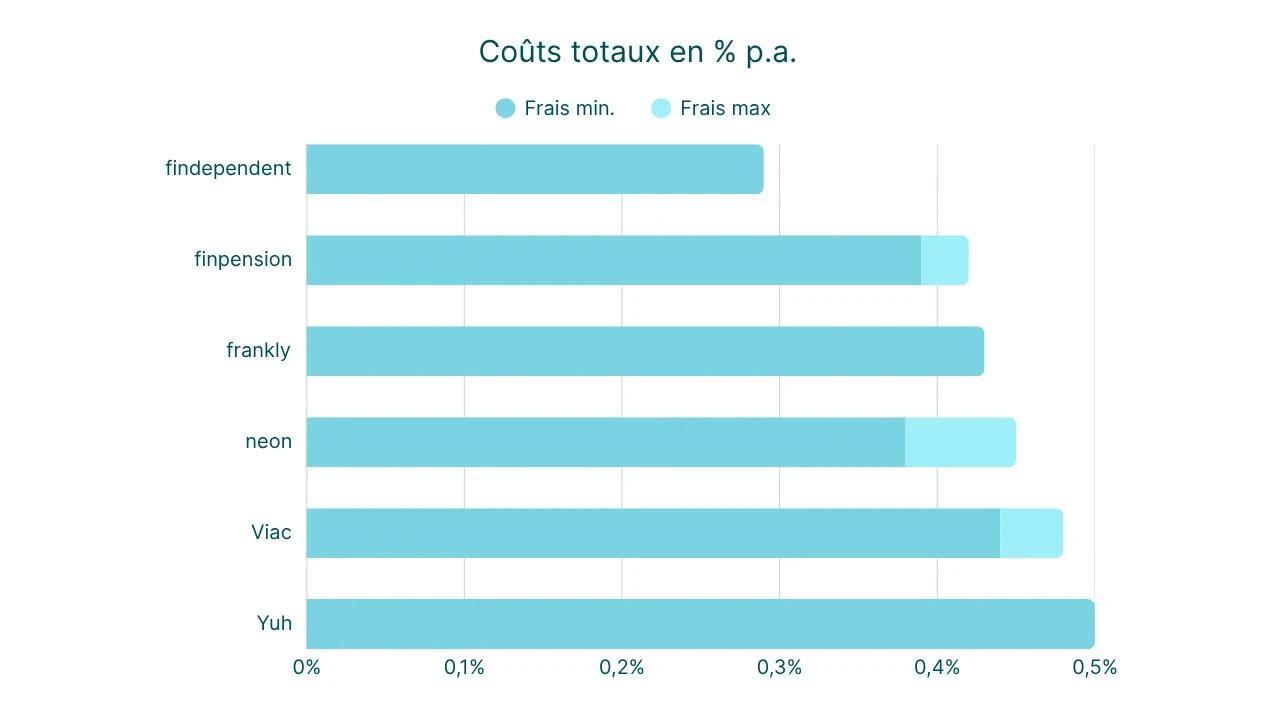
*Données selon les sites web des fournisseurs, état: octobre 2026
Conclusion: findependent est le fournisseur du pilier 3a le moins cher parmi tous les concurrents qui te proposent une solution vraiment efficace.
Pourquoi mettons-nous cela en avant? Nous nous comparons volontairement uniquement avec des fournisseurs qui utilisent exclusivement des fonds indiciels fiscalement optimisés – car c'est la seule façon de développer idéalement ton patrimoine à long terme.
Des fournisseurs connus comme TrueWealth, Selma Finance ou Alpian ne le font pas: ils utilisent entièrement ou partiellement des ETF, qui entraînent des désavantages de coûts considérables dans le pilier 3a. Et les banques traditionnelles comme UBS, Raiffeisen ou PostFinance demandent tout simplement trop cher avec des fonds de prévoyance dépassant souvent largement 1% par an.
Regardons les détails dans ce comparatif.
Comment comparer au mieux
La meilleure solution d'investissement combine une performance maximale avec les prix les plus bas. Ton objectif est après tout d'obtenir un rendement net élevé sur ton capital de prévoyance. Fais particulièrement attention à ces critères lors de ton comparatif:
Coûts:
Frais d’administration: C'est la partie que le fournisseur demande pour ses services.
Coûts des ETF (TER): Selon les fonds utilisés, ces coûts diffèrent. Nous misons sur des «fonds indiciels de prévoyance» spéciaux, développés exclusivement pour les institutions de prévoyance suisses et qui n'ont pas de TER.
Coûts supplémentaires: Lorsque des fonds normaux ou des ETF sont utilisés dans le pilier 3a, des coûts supplémentaires apparaissent: impôts à la source non récupérés, Frais de taux de change ainsi que Droits de timbre et taxes boursières, et écarts de négociation (différence entre le prix d'achat et de vente).
Étendue des prestations:
Fonds indiciels optimisés fiscalement: Ces fonds sont exonérés d'impôts à la source sur les distributions comme les dividendes et les intérêts. Swisscanto les identifie notamment pour les investissements aux États-Unis et au Japon avec le sigle «IPF» dans le nom du produit. Éviter ces fonds, c'est donner son rendement au vent.
Pas d'utilisation d'ETF: Les ETF sont négociés en bourse et entraînent des coûts supplémentaires à chaque achat (comme les droits de timbre). Dans le pilier 3a, ils sont donc inefficaces. Les multiples éléments de coûts (voir ci-dessus) s'accumulent.
Montant minimum d'investissement: Les bonnes offres commencent dès 1 franc. Des montants minimums plus élevés indiquent que des ETF sont négociés.
Part maximale d'actions: Plus la part d'actions possible est élevée (jusqu'à la limite légale de 99%), plus tes opportunités de rendement à long terme sont grandes. Avec des offres autorisant moins d'actions, tu renonces à du rendement sur le long terme.
Nombre de comptes: Pour économiser des impôts lors du retrait futur (casser la progression fiscale), tu devrais pouvoir gérer jusqu'à 5 comptes.
Composer tes propres solutions d'investissement: Les investisseurs expérimentés apprécient la possibilité d'adapter individuellement leur stratégie d'investissement.
Choix de l'orientation d'investissement: Si tu souhaites miser sur des solutions d'investissement clés en main, tu dois pouvoir choisir la bonne parmi une gamme. Cela inclut des stratégies avec une forte proportion de francs suisses et d'autres axées sur le monde entier.
Propre fondation de prévoyance: Les offres avec leur propre fondation ont des processus plus simples et peuvent donc te transmettre de meilleurs prix.
Preuve de performance transparente: Tu devrais pouvoir consulter à tout moment avant l'ouverture la façon dont une stratégie s'est développée dans le passé (track record) et ce dont elle se compose.
findependent propose la solution d'investissement du pilier 3a la plus avantageuse...
Découvre ici le détail des coûts*:
findependent | finpension | frankly | neon | VIAC | Yuh | |
|---|---|---|---|---|---|---|
Frais d’administration annuels | 0,29% | 0,39% | 0,43% | 0,38 - 0,45% | 0,40 - 0,44% | 0,50% |
Coûts des ETF (TER) | 0% | 0% - 0,03% | 0% | 0% | 0% - 0,04% | 0% |
Frais de taux de change | non | non | non | non | oui (jusqu'à 0.75%) | non |
Frais de couverture de change au sein des fonds | non | oui | oui | oui | non | oui |
Coûts supplémentaires liés à l'utilisation d'ETF | non | non | non | non | non | non |
*Données selon les sites web des fournisseurs, état: octobre 2026
Le résultat: Les solutions de findependent affichent les coûts totaux les plus bas. Grâce à l'utilisation ciblée de fonds indiciels fiscalement optimisés, nous évitons totalement les frais cachés.
... avec une étendue complète de prestations
Un coup d'œil attentif aux fonctionnalités* vaut aussi la peine:
findependent | finpension | frankly | neon | VIAC | Yuh | |
|---|---|---|---|---|---|---|
Utilisation de fonds indiciels optimisés fiscalement | oui | oui | oui | oui (avec réserves) | oui | oui (avec réserves) |
Pas d'utilisation d'ETF | oui | oui | oui | oui | oui | oui |
Montant minimum d'investissement | CHF 1 | CHF 1 | CHF 1 | CHF 1 | CHF 1 | CHF 1 |
Part maximale d'actions | 99% | 99% | 95% | 99% | 99% | 98% |
Nombre de comptes | 5 | 5 | 5 | 5 | 5 | 1 |
Solution d'investissement propre | oui | oui | oui | non | oui | non |
Choix de l'orientation d'investissement | oui | oui | oui | oui | oui | non |
Propre fondation de prévoyance | oui | oui | oui | non | oui | non |
Preuve de performance transparente | oui | oui | oui | non | oui | non |
*Données selon les sites web des fournisseurs, état: octobre 2026
Le comparatif montre clairement deux camps:
findependent, Viac, finpension et frankly proposent le pack complet. Seul frankly limite légèrement la quote-part maximale d'actions à 95%.
Yuh et neon montrent des lacunes: ils n'utilisent pas de fonds optimisés fiscalement pour les actions américaines et japonaises (tu perds ainsi environ 15% des dividendes), ne te donnent pas la possibilité de composer tes propres stratégies, n'affichent pas de track record sur leur site web et n'ont pas de structures de fondation propres. La structure d'une maison de titre gérant des comptes partenaire peut aussi jouer un rôle ici.
Attention aux solutions inefficaces ou opaques
Des fournisseurs comme TrueWealth, Selma Finance ou Alpian semblent souvent abordables au premier abord. Ils présentent pourtant deux inconvénients majeurs:
L'ETF comme facteur de coût: Au lieu de miser systématiquement sur des fonds indiciels fiscalement optimisés, ils utilisent exclusivement (Selma Finance, Alpian) ou partiellement (TrueWealth) des ETF. À chaque achat ou vente, des Droits de timbre et taxes boursières (0.075% – 0.15%) s'appliquent. S'y ajoutent les impôts à la source non récupérables sur les dividendes étrangers (jusqu'à 15%) et d'éventuels Frais de taux de change. Avec une stratégie d'actions globale, tu perds rapidement jusqu'à 0.3% de rendement par an, simplement à cause de frais cachés.
Stratégies «Boîte noire»: Aucun de ces fournisseurs ne dévoile en toute transparence la composition exacte, la gestion ou l'évolution historique (track record). Tu achètes donc un chat en poche et tu peux difficilement comparer les offres au préalable.
De plus, des fonctionnalités importantes manquent souvent: Selma et Alpian ne permettent qu'un seul compte (ce qui empêche les économies d'impôts futures) et TrueWealth exige probablement un dépôt minimum de 1'000 francs en raison de la structure ETF.
Les offres bancaires sont très chères
Les offres bancaires classiques de UBS, Raiffeisen ou PostFinance proposent généralement de bonnes fonctionnalités de base (comme 5 comptes et des rapports transparents).
Le grand problème, c'est le prix: aucun fournisseur traditionnel ne propose de solution globale pour moins de 1% par an. Même si des fournisseurs comme PostFinance ou Raiffeisen renoncent à des Frais d’administration explicites, ils «cachent» les coûts élevés dans leurs propres fonds de prévoyance sous forme de TER. Chez Raiffeisen, des frais d'émission s'y ajoutent même selon la coopérative.
Si des prix justes et un rendement net élevé sont importants pour toi, tu t'en sortiras nettement mieux avec une solution digitale.
Ce qui plaide en faveur de la solution d'investissement du pilier 3a de findependent
Nous restons fidèles à notre philosophie: Simple, transparente et avantageuse
Simple: Choisis parmi 15 stratégies clés en main, largement diversifiées avec 6 à 11 fonds indiciels fiscalement optimisés.
Transparente: Tu vois à tout moment dans l'application comment ton argent est investi, comment il évolue et quels frais s'appliquent.
Avantageuse: Tu obtiens tout cela au prix le plus compétitif de Suisse: pour seulement 0.29% p.a. de frais all-in.
Ce que tu dois faire pour changer
Télécharger l'application: Télécharge l'application findependent sur ton smartphone.
Ouvrir un compte: Inscris-toi numériquement en moins de 10 minutes.
Choisir une stratégie: Détermine ta solution d'investissement idéale pour ton premier compte du pilier 3a.
Lancer le transfert: Crée ton ordre de transfert directement dans l'application.
Envoyer: Imprime l'ordre de transfert (ou demande-nous de te l'envoyer gratuitement par la poste), signe-le et envoie-le à ton ancien fournisseur.
Nous nous occupons de tout le reste pour toi!