Temps de lecture :
6 min
Pilier 3a : Changer, est-ce que ça vaut la peine ?
À quand remonte le dernier changement de ton smartphone ? Selon un sondage Moneyland, 92 % de la population suisse l'a fait au moins une fois au cours des dix dernières années. En revanche, lorsqu'il s'agit de notre banque principale (37 %) ou du pilier 3a (40 %), nous nous montrons nettement plus frileux. Nous sommes de vrais animaux d'habitude. La main sur le cœur : fais-tu aussi partie des « réticents au changement » ? C'est sûr, déballer un nouveau smartphone est plus amusant au début que de transférer son pilier 3a. Et bien sûr, c'est un peu comparer des pommes et des poires. Mais c'est justement cette inertie avec le pilier 3a qui risque de te faire perdre plusieurs milliers de francs au fil des ans. Nous te montrons à quel point un changement est simple et combien d'argent tu peux économiser.
L'essentiel en bref
Des frais élevés grignotent le rendement : Même de petites différences de pourcentage au niveau des coûts se cumulent jusqu'à ta retraite pour atteindre des montants à cinq chiffres en francs.
Piège des coûts des fonds (bancaires) : Certaines offres vantent des frais de base bas, mais utilisent des fonds fiscalement inefficaces. D'autres utilisent de chers fonds de prévoyance traditionnels, parfois même avec des coûts cachés supplémentaires.
findependent est le champion du prix : Parmi tous les prestataires qui misent sur une solution d'investissement entièrement efficace sur le plan fiscal et des coûts, findependent propose le prix le plus bas de Suisse.
Changement en moins de 10 minutes : Le transfert est simple et généralement gratuit. Tu le lances confortablement dans l'application, service d'impression inclus.
Table des matières
Des coûts élevés réduisent ton avoir de prévoyance !
L'argument imbattable pour changer de pilier 3a, ce sont les coûts. Ils grignotent continuellement tes économies. Ce qui est déterminant, ce ne sont pas les pourcentages annuels, mais le montant concret en francs.
Le niveau de ton potentiel d'économie personnel dépend de quatre facteurs :
Avoir du pilier 3a transférable : C'est l'ensemble de ton avoir du pilier 3a actuel (qu'il soit réparti sur 1 ou 4 dépôts), qui peut être transféré sans problème. Remarque : Pour les fonds nantis pour des hypothèques ou pour les polices d'assurance liées, tu dois d'abord procéder à des clarifications concrètes.
Versement annuel : Combien tu peux verser dépend de ta planification budgétaire personnelle. Le montant maximal légal est adapté régulièrement.
Âge : Écrit noir sur blanc dans ton passeport. Plus il est élevé, plus ton horizon de placement au sein du pilier 3a est court, et moins longtemps tu peux profiter des avantages tarifaires d'une solution de premier ordre.
Potentiel de rendement : Toutes les solutions d'investissement ne se valent pas. Si tu as un long horizon de placement et que tu peux surmonter les fluctuations à court terme, les stratégies avec une part d'actions élevée offrent les meilleures opportunités de rendement à long terme.
Chez findependent, tu paies avec des frais d’administration de 0.29 % par an le prix le plus bas de Suisse pour une solution d'investissement du pilier 3a entièrement efficace sur le plan fiscal et des coûts. Tu peux donc vraiment économiser de l'argent en changeant.
Combien tu peux économiser
Laisse la calculatrice dans le tiroir ! Grâce à notre calculateur de frais interactif, tu peux calculer tes économies en quelques secondes :
Tes économies sur les frais
Ajuste simplement les curseurs selon ta situation. Notre calculateur distingue les deux groupes de prestataires les plus fréquents sur le marché :
Fonds de prévoyance traditionnels (en moyenne 1.1 %) : Cela comprend les offres de l'UBS, de PostFinance, de Raiffeisen ou des banques cantonales et régionales. Elles emballent généralement le pilier 3a dans des fonds de stratégie classiques dont les coûts totaux dépassent 1 % par an.
Offres numériques (en moyenne 0.45 %) : Cela comprend des solutions d'application comme finpension, VIAC, frankly, neon, True Wealth, Selma Finance, Alpian ou Finpact.
Deux exemples concrets
Ces deux scénarios montrent qu'un changement vaut la peine pour des situations de vie très différentes :
Exemple 1 : Julia (30 ans)
Julia épargne depuis cinq ans chez un prestataire numérique avec une stratégie à 80 % d'actions. Son dépôt s'élève actuellement à environ 45'000 francs. Elle prévoit de continuer à verser le montant maximal chaque année.
Un changement vaut-il la peine pour elle ?
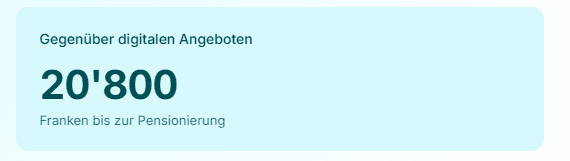
Oui, définitivement ! En passant chez findependent, Julia économise jusqu'à sa retraite plus de 20'000 francs en pures redevances. La différence de pourcentage en apparence minime par rapport à son ancien prestataire numérique se cumule au fil des décennies pour former une somme coquette qu'elle aura en plus sur son compte à 65 ans.
Exemple 2 : Philipp (47 ans)
Philipp prépare sa retraite depuis 20 ans. Ses trois dépôts sont auprès de sa banque principale dans différents fonds de prévoyance avec une moyenne de 60 % d'actions. Au total, 150'000 francs ont déjà été accumulés. Jusqu'à la retraite, il souhaite verser 5'000 francs supplémentaires par an dans son pilier 3a.
Un changement vaut-il la peine pour lui ?
Oui, absolument ! En passant chez findependent, Philipp économise environ 39'000 francs jusqu'à son départ à la retraite. Bien qu'il soit plus proche de la retraite que Julia, son potentiel d'économie est encore plus élevé en raison de son capital déjà présent et du prix élevé de ses fonds de prévoyance.

En règle générale : Ton potentiel d'économie est d'autant plus élevé que ton capital de départ est important, que tes futurs versements sont élevés, que tu es jeune et que la part d'actions choisie est élevée.
Convaincu(e) ?
7 mythes sur le changement de pilier 3a passés au crible
Tu hésites encore ? Tu n'es pas seul(e). De nombreux préjugés tenaces circulent sur le changement de pilier 3a. Nous remettons les pendules à l'heure :
Mythe #1: « Changer de prestataire est pénible et prend une éternité »
C'est tout le contraire : Il n'y a guère de produit financier que tu peux changer aussi facilement. Il ne te faut que 10 minutes. Tu n'as même pas besoin d'appeler ton prestataire actuel. Il suffit d'envoyer une demande de transfert signée par courrier postal à ce dernier.
Il n'y a ni durée minimale de contrat ni délai de résiliation fixe comme pour la caisse maladie. Tu peux transférer ton avoir à tout moment vers un prestataire moins cher (exception : pilier 3a nanti).
Le transfert effectif et le réinvestissement sont gérés en arrière-plan par les fondations. En général, le changement ne prend que quelques jours, mais il peut exceptionnellement nécessiter quelques semaines.
Conseil bonus : Si tu as configuré un ordre permanent pour tes versements, tu dois seulement adapter l'IBAN vers ton nouveau portefeuille pilier 3a findependent auprès d'une maison de titre gérant des comptes.
Mythe #2 : « Un changement coûte beaucoup d'argent »
Le pur transfert de capital d'une fondation de prévoyance à une autre est totalement gratuit auprès de presque toutes les banques. C'est devenu une norme dans le secteur : aucune redevance n'est facturée pour la fermeture d'un compte d'épargne 3a ou le versement de l'avoir.
Des exceptions existent surtout pour les polices d'assurance liées ainsi que pour les crédits/hypothèques 3a. En te renseignant au préalable, tu évites les mauvaises surprises.
Si ta banque actuelle exige des frais de rachat lors de la vente de fonds de prévoyance existants, tu auras amorti ces dépenses uniques en seulement quelques mois grâce aux Frais d’administration extrêmement bas de 0.29 % chez findependent.
Mythe #3 : « Un changement déclenche des impôts »
Non. Un transfert entre deux fondations du pilier 3a n'est pas un retrait imposable. L'avoir ne devient imposable qu'au moment du retrait définitif à l'âge de la retraite ou lors des rares exceptions définies par la loi.
Mythe #4 : « L'argent chez les prestataires numériques est moins sûr que chez la banque principale »
Un non catégorique. L'âge d'un prestataire ne dit rien sur sa sécurité. Toutes les fondations de prévoyance du pilier 3a en Suisse sont soumises aux mêmes exigences légales strictes et sont surveillées par les autorités.
De plus, tes placements sont considérés comme une fortune distincte : ils sont protégés juridiquement auprès d'une fondation de prévoyance séparée et sont totalement dissociés de l'exploitation du prestataire. Même si ce dernier devait faire faillite, tes placements restent entièrement protégés.
Mythe #5 : « Lors du changement, je rate des opportunités boursières »
Lors du transfert, les placements existants sont vendus et transférés sous forme de liquidités. Pendant ces quelques jours, tu n'es pas investi(e) sur le marché.
Que les cours montent ou descendent pendant ces quelques jours, personne ne peut le prédire. À l'échelle de plusieurs décennies, ce court moment ne joue aucun rôle dans le succès de ton placement.
Mythe #6 : « Je n'ai le droit d'avoir qu'un seul compte du pilier 3a »
C'est faux. La loi t'autorise à détenir plusieurs dépôts 3a (en pratique, jusqu'à 5 dépôts s'avèrent idéaux pour la plupart des gens). Nous avons rédigé un article détaillé à ce sujet.
Avoir plusieurs dépôts est même très malin : Lors du retrait ultérieur à partir de 60 ans, tu peux dissoudre les dépôts de manière échelonnée sur différentes années. Cela brise la progression fiscale (« plus la somme est élevée, plus le taux d'imposition est élevé ») et te fait économiser beaucoup d'argent sur l'impôt sur le retrait de capital.
Conseil bonus : Le mieux est de commencer tôt à gérer plusieurs dépôts pour qu'ils affichent des montants similaires avant la retraite.
Mythe #7 : « Toutes les offres du pilier 3a se valent »
En y regardant de plus près, on découvre d'énormes différences au niveau des prix et des prestations incluses. Nous avons fait un comparatif détaillé à ce sujet.
Les prestataires numériques comme findependent, finpension, frankly et VIAC s'en sortent le mieux, en proposant des solutions d'investissement entièrement efficaces sur le plan fiscal et des coûts à des prix bas.
En comparaison, les prestataires proposant des fonds bancaires chers ou des fonds fiscalement inefficaces te coûtent nettement plus cher au fil des ans.
Comment passer très simplement chez findependent
Prêt(e) pour un meilleur rendement sur ta prévoyance ? Le changement se fait en quelques étapes :
Télécharger l'application : Télécharge l'application findependent sur ton smartphone.
Ouvrir un compte : Enregistre-toi de manière numérique en moins de 10 minutes.
Choisir une stratégie : Détermine la solution d'investissement adaptée à ton portefeuille du pilier 3a.
Lancer le transfert : Crée ton ordre de transfert directement dans l'application.
Envoyer : Imprime la demande (ou laisse-nous te l'envoyer gratuitement), signe-la et envoie-la à ton prestataire actuel.
Nous nous occupons de tout le reste pour toi !
Tu souhaites discuter au préalable de ta situation personnelle sans engagement ? Notre équipe se tient volontiers à ta disposition à tout moment.