Lesezeit:
7 Min.
Säule 3a-Anbieter im Vergleich
Seit dem Start des Vorsorgesparens über die Säule 3a im Jahr 1987 hat sich viel getan. Was mit klassischen Vorsorgekonten bei Banken begann, entwickelte sich in den 90er-Jahren zu Vorsorgefonds mit hohen Produktkosten. 2017 folgte schliesslich die erste App-Lösung. Heute steht dir ein riesiges Angebot zur Auswahl und da verliert man leicht den Überblick. Aber Achtung: Nicht jede Lösung ist attraktiv und der Teufel steckt oft im Detail. Wir helfen dir bei der Entscheidung und zeigen dir, warum findependent das attraktivste Angebot für dich bereithält
DAs wichtigste in Kürze:
Der Säule 3a-Markt bietet zwar viele Optionen, doch nicht alles ist Gold, was glänzt.
Die grössten Unterschiede liegen bei den Gesamtkosten, der Steuereffizienz der Fonds und den Funktionen der Lösung.
Vorsicht vor günstigen, aber ineffizienten Angeboten, die ETFs einsetzen, oder teuren traditionellen Vorsorgefonds.
findependent bietet das günstigste Säule 3a-Angebot unter allen Anbietern, die auf eine rundum steuer- und kosteneffiziente Lösung setzen. So bleibt mehr Rendite für dich übrig.
Inhaltsverzeichnis
In Kürze: Die Rangliste unter den optimierten Lösungen
Wir wissen, was du willst: Eine erstklassige Anlagelösung mit allen Features zum tiefsten Preis.
Die folgende Grafik vergleicht die Preise der Standardstrategien der sechs besten Angebote auf dem Schweizer Markt:
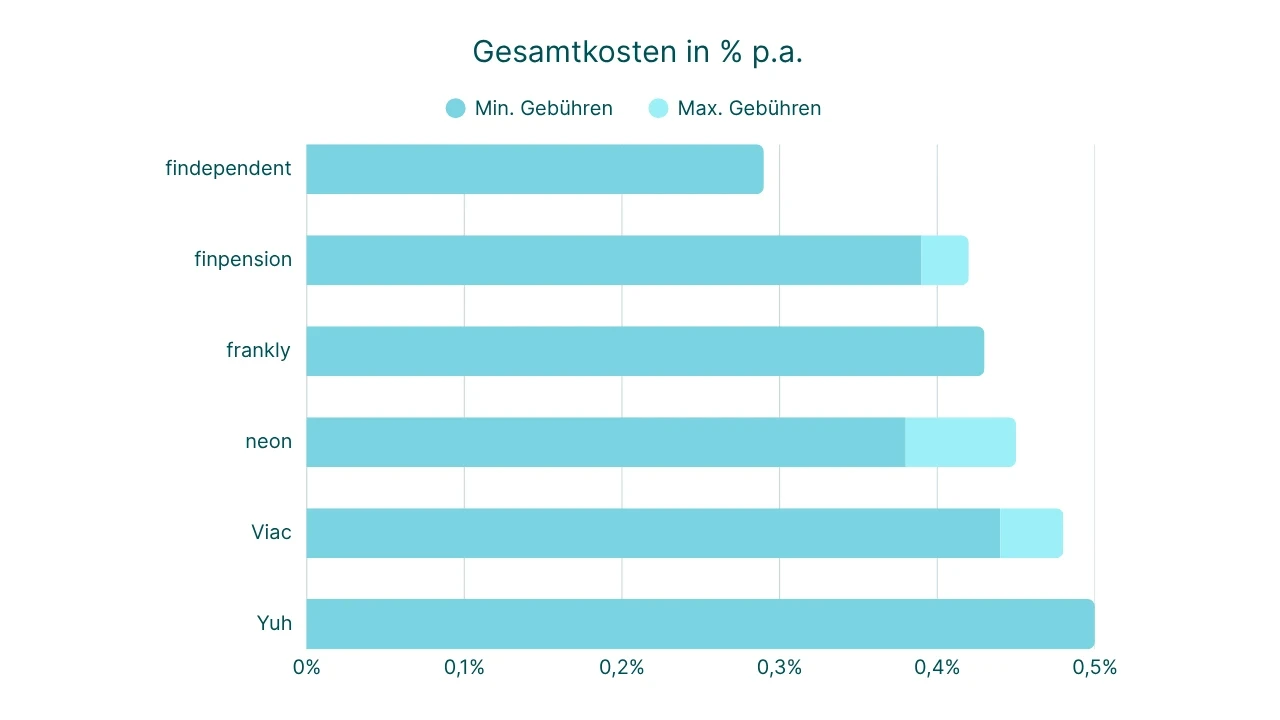
*Angaben gemäss den Webseiten der Anbieter, Stand: Oktober 2026
Fazit: findependent ist der günstigste Säule 3a-Anbieter unter allen Mitbewerbern, die dir eine wirklich effiziente Lösung bieten.
Warum betonen wir das? Wir vergleichen uns bewusst nur mit Anbietern, die ausschliesslich auf steueroptimierte Indexfonds setzen – denn nur so baust du langfristig optimal Vermögen auf.
Bekannte Anbieter wie TrueWealth, Selma Finance oder Alpian tun das nicht: Sie setzen ganz oder teilweise auf ETFs, die in der Säule 3a erhebliche Kostennachteile mit sich bringen. Und die traditionellen Banken wie UBS, Raiffeisen oder PostFinance verlangen mit Vorsorgefonds von oft weit über 1% pro Jahr schlichtweg zu viel.
Schauen wir uns die Details im Vergleich an.
Wie du am besten vergleichst
Die beste Anlagelösung kombiniert volle Leistung mit tiefsten Preisen. Dein Ziel ist schliesslich eine hohe Nettorendite auf dein Vorsorgekapital. Achte beim Vergleich besonders auf diese Kriterien:
Kosten:
Verwaltungsgebühren: Das ist der Teil, den der Anbieter für seine Dienstleistung verlangt.
Produktkosten (TER): Je nachdem, welche Fonds eingesetzt werden, unterscheiden sich diese Kosten. Wir setzen auf spezielle «Vorsorge-Indexfonds», die exklusiv für Schweizer Vorsorgeeinrichtungen entwickelt wurden und keine TER haben.
Zusätzliche Kosten: Wenn normale Fonds oder ETFs in der Säule 3a genutzt werden, entstehen Zusatzkosten: unbereinigte Quellensteuern, Fremdwährungszuschläge sowie Stempelabgaben, Börsengebühren und Handelsspannen (Differenz zwischen Kauf- und Verkaufspreis).
Leistungsumfang:
Steueroptimierte Indexfonds: Diese Fonds sind von den Quellensteuern auf Ausschüttungen wie Dividenden und Zinszahlungen befreit. Swisscanto kennzeichnet diese insbesondere bei Anlagen in den USA und Japan mit dem Kürzel «IPF» im Produktnamen. Wer diese Fonds meidet, verschenkt Rendite.
Verzicht von ETFs: ETFs sind an der Börse gehandelt und verursachen bei jedem Kauf Zusatzkosten (wie Stempelgebühren). In der Säule 3a sind sie deshalb ineffizient. Die zahlreichen Kostenelemente (siehe oben) summieren sich.
Mindestanlagebetrag: Gute Angebote starten bereits ab 1 Franken. Höhere Mindestbeträge deuten darauf hin, dass ETFs gehandelt werden.
Maximaler Aktienanteil: Je höher der mögliche Aktienanteil (bis zu den gesetzlichen 99%), desto höher deine langfristigen Chancen auf Rendite. Mit Angeboten, die weniger Aktien zulassen, verschenkst du langfristig Rendite.
Anzahl Depots: Um beim späteren Bezug Steuern zu sparen (Brechung der Steuerprogression), solltest du bis zu 5 Depots führen können.
Eigene Anlagelösungen zusammenstellen: Versierte Anleger:innen schätzen die Möglichkeit, ihre Anlagestrategie individuell anzupassen.
Auswahl Anlagefokus: Möchtest du auf fixfertigen Anlagelösungen setzen, solltest du das passende aus einem Sortiment auswählen können. Dazu gehören Strategien mit hohem Schweizer Franken Anteil und solche mit weltweitem Fokus.
Eigene Vorsorgestiftung: Angebote mit eigener Stiftung haben schlankere Prozesse und können dir deshalb bessere Preise weitergeben.
Transparenter Leistungsnachweis: Du solltest jederzeit vor der Eröffnung einsehen können, wie sich eine Strategie in der Vergangenheit entwickelt hat (Track Record) und woraus sie besteht.
findependent bietet die günstigste Säule 3a-Anlagelösung...
Hier siehst du die Kosten* im Detail aufgeschlüsselt:
findependent | finpension | frankly | neon | VIAC | Yuh | |
|---|---|---|---|---|---|---|
Jährliche Verwaltungsgebühren | 0,29% | 0,39% | 0,43% | 0,38 - 0,45% | 0,40 - 0,44% | 0,50% |
Produktkosten (TER) | 0% | 0% - 0,03% | 0% | 0% | 0% - 0,04% | 0% |
Fremdwährungswechselgebühren | nein | nein | nein | nein | ja (bis zu 0,75%) | nein |
Hedgingkosten innerhalb Fonds | nein | ja | ja | ja | nein | ja |
Zusätzliche Kosten durch Einsatz ETFs | nein | nein | nein | nein | nein | nein |
*Angaben gemäss den Webseiten der Anbieter, Stand: Oktober 2026
Das Ergebnis: Die Lösungen von findependent haben die tiefsten Gesamtkosten. Durch den gezielten Einsatz von steueroptimierten Indexfonds vermeiden wir versteckte Kostentreiber komplett.
… mit dem kompletten Leistungsumfang
Auch bei den Funktionen* lohnt sich der genaue Blick:
findependent | finpension | frankly | neon | VIAC | Yuh | |
|---|---|---|---|---|---|---|
Einsatz von steueroptimierten Indexfonds | ja | ja | ja | ja (mit Abstrichen) | ja | ja (mit Abstrichen) |
Verzicht von ETFs | ja | ja | ja | ja | ja | ja |
Mindestanlagebetrag | CHF 1 | CHF 1 | CHF 1 | CHF 1 | CHF 1 | CHF 1 |
Maximaler Aktienanteil | 99% | 99% | 95% | 99% | 99% | 98% |
Anzahl Depots | 5 | 5 | 5 | 5 | 5 | 1 |
Eigene Anlagelösung | ja | ja | ja | nein | ja | nein |
Auswahl Anlagefokus | ja | ja | ja | ja | ja | nein |
Eigene Vorsorgestiftung | ja | ja | ja | nein | ja | nein |
Transparenter Leistungsnachweis | ja | ja | ja | nein | ja | nein |
*Angaben gemäss den Webseiten der Anbieter, Stand: Oktober 2026
Der Vergleich zeigt klar zwei Lager:
findependent, Viac, finpension und frankly bieten das komplette Paket. Einzig frankly schränkt die maximale Aktienquote leicht auf 95% ein.
Yuh und neon zeigen Lücken: Sie nutzen für US- und japanische Aktien keine steueroptimierten Fonds (dadurch gehen dir ca. 15% der Dividenden verloren), bieten dir keine Möglichkeit, eigene Strategien zusammenzustellen, weisen keinen Track Record auf der Webseite aus und haben keine eigenen Stiftungsstrukturen.
Vorsicht vor ineffizienten oder intransparenten Lösungen
Anbieter wie TrueWealth, Selma Finance oder Alpian wirken auf den ersten Blick oft günstig. Sie bringen jedoch zwei entscheidende Nachteile mit sich:
ETF als Kostentreiber: Anstatt konsequent auf steueroptimierte Indexfonds zu setzen, nutzen sie ausschliesslich (Selma Finance, Alpina) oder teilweise (TrueWealth) ETFs. Bei jedem Kauf oder Verkauf fallen Stempelgebühren (0.075% – 0.15%) und Börsenabgaben an. Dazu kommen nicht zurückforderbare Quellensteuern auf ausländischen Dividenden (bis zu 15%) und können Fremdwährungsaufschläge entstehen. Bei einer globalen Aktienstrategie verlierst du so schnell bis zu 0.3% Rendite pro Jahr, schlicht durch verdeckte Kosten.
«Blackbox»-Strategien: Keiner dieser Anbieter legt die genaue Zusammensetzung, deren Bewirtschaftung oder die historische Wertentwicklung (Track Record) transparent offen. Du kaufst also die Katze im Sack und kannst die Angebote vorab kaum miteinander vergleichen.
Ausserdem fehlen oft wichtige Funktionen: Selma und Alpian erlauben nur 1 Depot (was das spätere Steuersparen verhindert) und TrueWealth verlangt wohl aufgrund der ETF-Struktur eine Mindesteinlage von 1’000 Franken.
Bankangebote sind sehr teuer
Klassische Bankangebote von UBS, Raiffeisen oder PostFinance bieten zwar meist gute Grundfunktionen (wie 5 Depots und transparente Ausweise).
Das grosse Problem ist der Preis: Kein traditioneller Anbieter bietet eine Gesamtlösung für unter 1 % pro Jahr an. Selbst wenn Anbieter wie PostFinance oder Raiffeisen auf eine eigene Verwaltungsgebühr verzichten, «verstecken» sie die hohen Kosten in den hauseigenen Vorsorgefonds als TER. Bei Raiffeisen kommen je nach Genossenschaft sogar noch Ausgabeaufschläge hinzu.
Wenn dir faire Preise und eine hohe Nettorendite wichtig sind, fährst du mit einer digitalen Lösung deutlich besser.
Was für die findependent Säule 3a-Anlagelösung spricht
Wir bleiben unserer Philosophie treu: Einfach, transparent und günstig
Einfach: Wähle aus 15 vorgefertigten Strategien, die mit 6 bis 11 steueroptimierten Indexfonds breit diversifiziert sind.
Transparent: Du siehst jederzeit in der App, wie dein Geld angelegt ist, wie es sich entwickelt und welche Kosten anfallen.
Günstig: Das alles bekommst du zum Spitzenpreis der Schweiz: für nur 0.29% p.a. All-in-Gebühr.
Was du tun musst für einen Wechsel
App herunterladen: Lade die findependent App auf dein Smartphone.
Konto eröffnen: Registriere dich digital in unter 10 Minuten.
Strategie wählen: Bestimme deine passende Anlagelösung für dein erstes Säule 3a-Depot.
Transfer starten: Erstelle deinen Transferauftrag direkt in der App.
Abschicken: Drucke den Transferauftrag aus (oder lass ihn dir von uns kostenlos per Post zuschicken), unterschreibe ihn und sende ihn an deinen bisherigen Anbieter.
Den gesamten Rest erledigen wir für dich!