Lesezeit:
9 Min.
Fondssparplan
Ein Fondssparplan kombiniert für dich die Vorteile des Sparkontos mit den Renditechancen der Finanzmärkte. Allerdings gilt es hier auf Kosten und Gebühren zu achten. Wir haben dir die wichtigsten Aspekte in einem Vergleich dargestellt.
DAs wichtigste in Kürze:
Ein Fondssparplan hilft dir, bereits kleine Sparbeträge in Fonds anzulegen
Renditen von 4% bis 7% sind realistisch
Achte bei der Wahl des Anbieters auf Gebühren, 1% ist klar zu teuer
Einfache und transparente Anlagelösungen sind zu bevorzugen
Inhaltsverzeichnis
Was ist ein Fondssparplan?
Mit einem Fondssparplan kannst du bereits mit kleinen Beträgen anlegen. Statt Erspartes auf deinem Konto liegen zu lassen (zum Nullzins), kannst du so in den Finanzmarkt investieren. Und von langfristig attraktiven Renditen profitieren. Die Geldanlage erfolgt über einen Anlagefonds.
Ein Anlagefonds ist eine Kollektivanlage und sammelt die Gelder von vielen Anleger:innen, um sie dann gebündelt am Finanz- bzw. Kapitalmarkt zu investieren. Der Fondssparplan eignet sich zudem auch sehr gut, wenn du regelmässig und systematisch zusätzliche Gelder investieren möchtest. Dies trifft vor allem für kleinere Beträge zu, von ein paar hundert bis ein paar tausend Franken.
So funktioniert ein Fondssparplan
Zuerst entscheidest du dich für den von dir bevorzugten Anbieter. Dies ist meist eine Bank oder ein Vermögensverwalter. Dort eröffnest du dann ein Konto. Achte bei der Wahl unbedingt auf Transparenz und Gebühren. Anschliessend in der Kontoeröffnung, die sich idealerweise online erledigen lässt, wählst du die zu dir passende Anlagestrategie aus. Nun bist du bereit und kannst die erste Einzahlung tätigen. Sobald die Überweisung auf dem Fondskonto eingetroffen ist, wird sie in die von dir gewählte Anlagestrategie investiert.
Bei der Wahl der Anlagestrategie gibt dir der Anbieter die Möglichkeit, seine auf dich bzw. deine Risikotoleranz zugeschnittenen Anlagefonds zu übernehmen. Teilweise hast du auch die Möglichkeit, eigene Anlagefonds zu selektieren.
Falls du das erste Mal in den Finanzmarkt investierst oder wenig Interesse an Anlagefonds hast, empfiehlt es sich, die vorgeschlagenen Fonds zu übernehmen. Achte aber auch hier auf die Kosten.
Unterschied Sparkonto und Fondssparplan
Beim Sparkonto liegt dein angesparte Geld praktisch zins- und arbeitslos auf dem Konto. Ganz anders beim Fondssparplan. Hier wird dein Vermögen in den Finanzmarkt investiert und profitiert von langfristig höheren Renditen.
Beide Varianten bieten vorzügliche Liquidität. Beim Sparkonto kannst du einfach ein Bezug am Bankschalter oder an einem Geldautomaten machen. Oder du veranlasst eine Überweisung auf ein anderes Konto.
Fondssparplan und Sparkonto unterscheiden sich auch hinsichtlich der Wertschwankung. Sie wird auch Volatilität genannt. Wertschwankungen gibt es beim Sparkonto nicht. Beim Fondssparplan verändert sich der Wert deiner Ersparnisse entsprechend der Wertschwankungen der gewählten Anlagefonds. Allgemein gilt: Je höher die Aktienquote, desto höher die Schwankung. Allerdings auch: desto höher der langfristige Vermögenszuwachs.
Vergleich Sparkonto und Fondssparplan
Sparkonto | Fondssparplan | |
|---|---|---|
Wertschwankungen | Nein | Ja |
Liquidität | Ja | Ja |
Direkte Kosten | Ja | Ja |
Inflationsschutz | Nein | Ja |
Wertzuwachs | Nein | Ja |
Wann ist ein Fondssparplan sinnvoll?
Du beginnst zu sparen und legst regelmässig weitere Gelder zur Seite? Zudem möchtest du dein Erspartes für dich arbeiten lassen? Dann ist ein Fondssparplan das Richtige für dich.
Der Fondssparplan ist auch die perfekte Lösung für dein Göttikind oder natürlich auf für deinen eigenen Nachwuchs. Als Gottikonto eignet sich ein Fondssparplan hervorragend, da du für dein Patenkind ja sehr langfristig Geld ansparst.
Ein Fondssparplan ist auch dann sinnvoll, wenn du dich nicht täglich mit Börsenkursen auseinandersetzen möchtest.
Zudem profitierst du beim regelmässigen Einzahlen in deinen Fondssparplan vom Durchschnittspreiseffekt.
Regelmässig einzahlen oder alles auf einmal investieren?
Regelmässige Einzahlungen im Rahmen eines Fondssparplans helfen dir, dass dein Anlagevermögen langfristig zu einer beträchtlichen Summe anwächst, selbst wenn du mit wenig Geld und einem kleinen Betrag startest.
Die regelmässige Anlage kleinerer Beträge bedeutet aber auch, dass du früher mit dem Geldanlegen beginnen kannst. Je früher du beginnst, desto mehr profitierst du vom langfristigen Wachstumspotenzial der Finanzmärkte und somit vom Zinseszinseffekts.
Wie viel Zinsen (Rendite) bringt ein Fondssparplan?
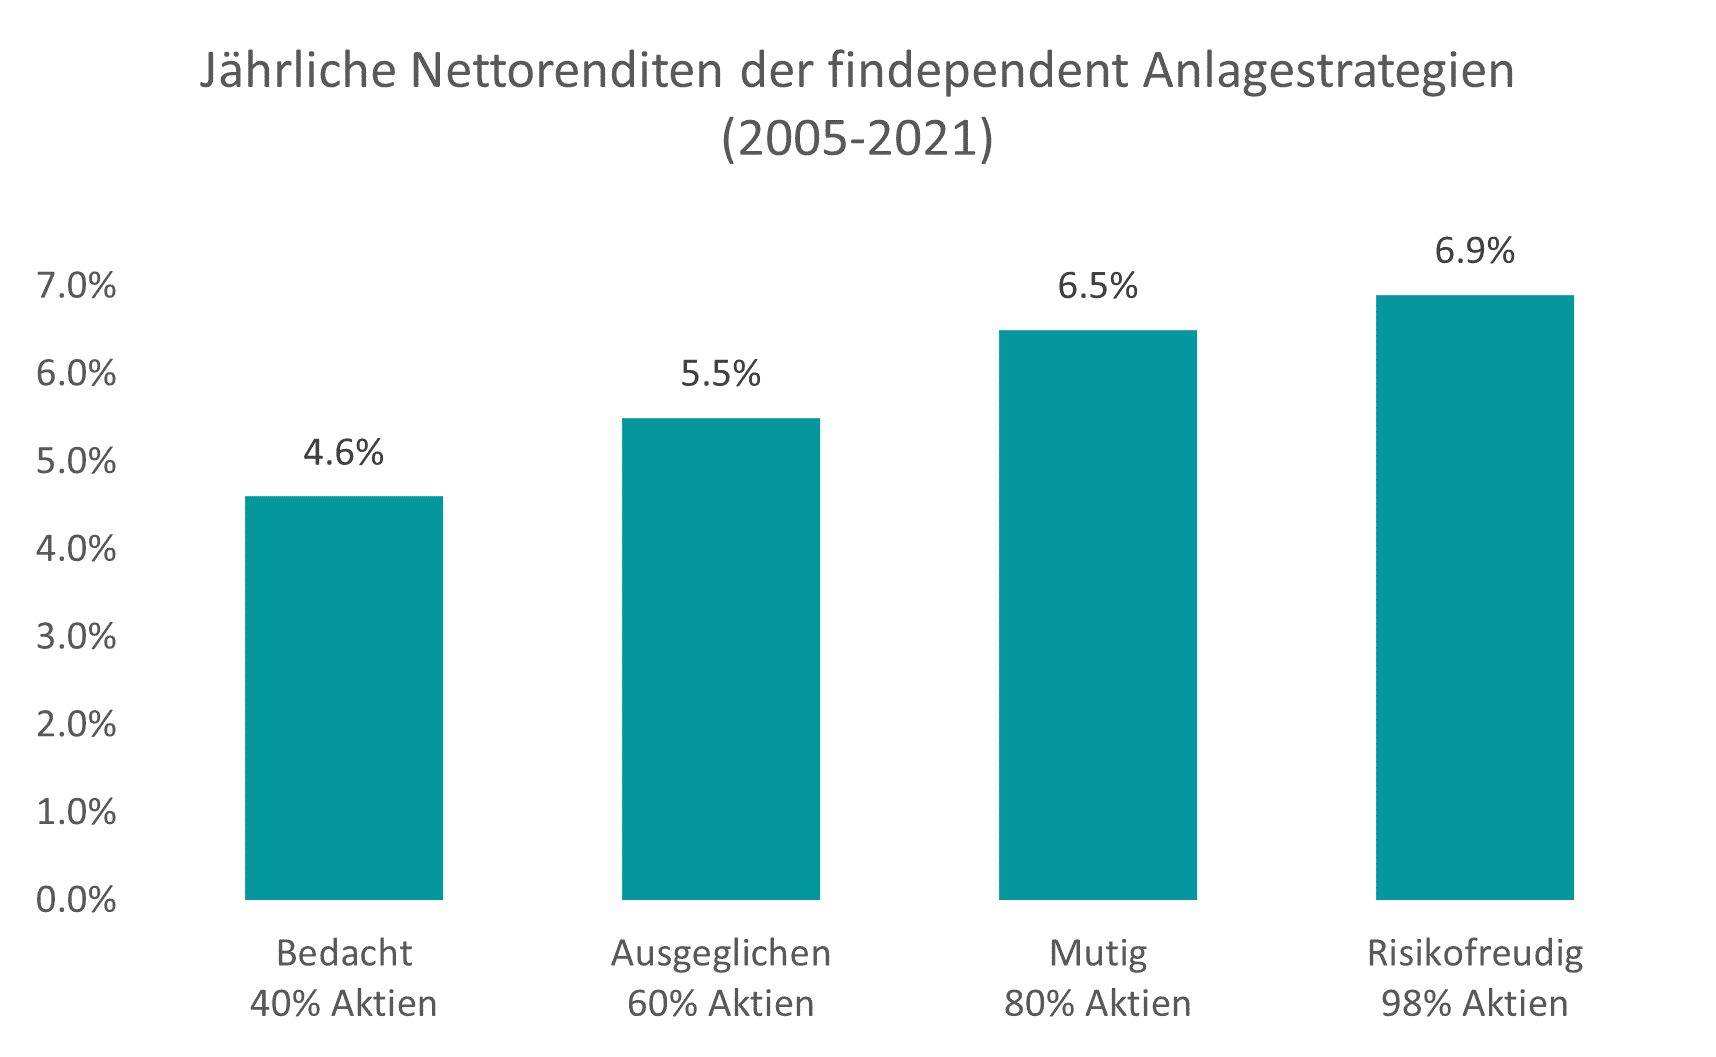
Die Zinsen, bei Fondsanlagen werden sie Renditen genannt, variieren je nach Fonds bzw. Strategie die du ausgewählt hast. Je höher der Aktienanteil deiner Strategie, desto höher die langfristig zu erwartende Rendite. In dieser Tabelle und mit weiteren Details hier, findest du eine Übersicht der Renditen der Strategien/Anlagelösungen von findependent:
Falls du die Berechnung gleich selbst vornehmen und dabei deine persönliche Situation mit einbeziehen möchtest, dann spiel doch etwas mit unserem Renditerechner:
Kleine Einzahlungen mit grosser Wirkung
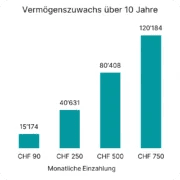
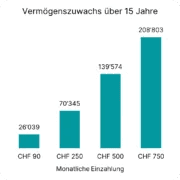
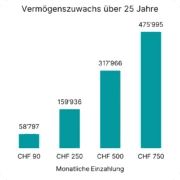
Selbst vermeintlich kleine Einzahlungen in deinen Fondssparplan können, sofern du sie regelmässig und langfristig tätigst, zu einem stattlichen Vermögen anwachsen. So entstehen beispielsweise bei einer monatlichen Investition von 90 Franken über einen Anlagehorizont von 10 Jahren gut 15’000 Franken. Bei monatlich 250 Franken über 15 Jahre hinweg entstehen so mehr als rund 70’000 Franken. Und bei einer Einzahlung von monatlich 500 Franken für 25 Jahre entwickelt sich das Vermögen gar auf weit über 300’000 Franken.
Vermögensentwicklung mit monatlicher Einzahlung:
Monatliche Einzahlung | Anlagedauer | Anlagedauer | Anlagedauer |
|---|---|---|---|
CHF 90 | 15’174 | 26’039 | 58’797 |
CHF 250 | 40’631 | 70’345 | 159’936 |
CHF 500 | 80’408 | 139’574 | 317’966 |
CHF 750 | 120’184 | 208’803 | 475’995 |
Die gezeigten Renditen basieren auf einer Jahresrendite von 5.5% (netto) mit einem Startkapital von 500 Franken und mit vorschüssiger Einzahlung.
Welcher Anlagefonds eignet sich für meinen Fondssparplan?
Grundsätzlich eignen sich die meisten Arten von Anlagefonds für deinen Fondssparplan. Er könnte also auch Anlagefondssparplan genannt werden. Der Begriff ist allerdings ein bisschen sperrig. Aktienfonds, Obligationenfonds, Geldmarktfonds, Anlagestrategiefonds, alles grundsätzlich möglich. Leider schränken Banken jedoch die Auswahl aus der Fondspalette oft stark ein und bieten teilweise nur die hausintern verwalteten Strategiefonds an. Letztere weisen hohe bis sehr hohe Verwaltungsgebühren auf. Demgegenüber stehen Indexfonds und börsengehandelte Fonds (Exchange Traded Funds ETF), welche mit sehr tiefen jährlichen Verwaltungsgebühren punkten können. Du solltest dir für deinen Fondssparplan daher einen Anbieter suchen, welcher dich auch aus kostengünstigen Indexfonds oder gar ETFs auswählen lässt.
Was kostet ein Fondssparplan?
Neben den jährlichen Verwaltungsgebühren fallen beim Fondssparen in der Schweiz Kosten in Form von Depotgebühren (ebenfalls jährlich) und Stempelsteuern (bei jeder Transaktion) an. Zusätzlich verlangen einige Anbieter noch Ausgabegebühren bei der Investition. Jedoch fallen bei ETFs keine Ausgabegebühren an. Die Gebühren für die Verwaltung eines Fondssparplans mit passiven Fonds (ETFs) sollte zwischen 0.5% und 0.8% betragen. Die Depotgebühren betragen zwischen 0.1% und 0.3% und sind bei attraktiven Anbietern bereits mit der Verwaltungsgebühr abgegolten.
Leider ist es noch immer so, dass viele Banken den Fondssparplan nutzen, um Anlagefonds (welche pro-forma aktiv verwaltet werden) mit überhöhten Gebühren an den Mann bzw. die Frau zu bringen. Alles über 1% ist eher teuer und solltest du vermeiden.
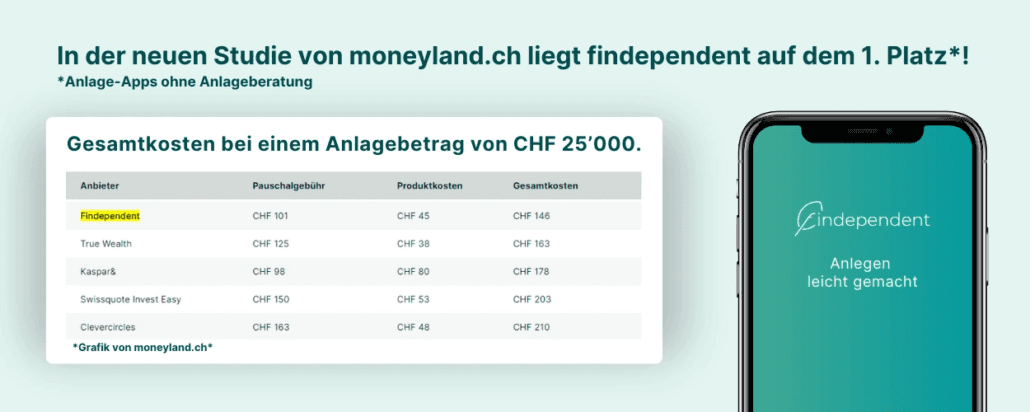
Das unabhängige Vergleichsportal moneyland.ch stellte fest: Digitale Anlage-Apps sind markant günstiger als klassische Vermögensverwalter. Die ganze Studie gibt es hier.
Bester Fondssparplan der Schweiz
Aus Anlegersicht solltest du daher nicht (nur) auf historische Renditen achten. Denn vergangene Erträge sind keine Garantie für die Zukunft. Auch die Höhe der jährlichen Verwaltungsgebühren spielt eine wichtige Rolle. Zudem eignen sich Anbieter, die tiefe Mindestanlagebeträge bieten und dir so den Einstieg erleichtern.
Gut zu wissen: Bei findependent startest du ab 500 Franken. Zudem fallen für die ersten 2’000 Franken Anlagesumme keine Verwaltungs- & Depotgebühren an. Und das ein Leben lang!
Wie findest du den günstigsten Fondssparplan?
Entscheidest du dich einfach für das erstbeste Angebot deiner Hausbank, kriegst du mit an Sicherheit grenzender Wahrscheinlichkeit nicht die günstigste Möglichkeit. Der Online-Vergleichsdienst Moneyland erstellte Ende 2021 eine gute Gebührenübersicht dazu.
Die Anlage-App von findependent bietet dir auf einfache und übersichtliche Weise alles, was du brauchst: Tiefe Mindestanlage (CHF 500) und eine ETF Palette mit günstigen Gebühren (0.29-0.40% für beides, Verwaltung & Depot).
Fazit zum Fondssparplan
Möchtest du regelmässig Geld auf die Seite legen und dieses nicht einfach nur auf dem Sparkonto versauern lassen, ist ein Fondssparplan das Richtige für dich. Wenn du nicht an den Mehrwert von teurer aktiver Vermögensverwaltung glaubst, passt eine günstige, passive Lösung mit Indexfonds und ETFs zu dir. Wenn du zudem eine vollautomatisierte und digitale Lösung für deine Vermögensverwaltung bevorzugst, bist du bei findependent am besten aufgehoben.